- 1
Budgetplaner einrichten
Drucke deinen Budgetplaner aus und trage deine Einnahmen, Fixkosten und das geplante Sparziel ein. Was übrig bleibt, wird dein Cash-Stuffing-Budget.
- 2
Umschläge beschriften
Lege deine Kategorien fest (z. B. Lebensmittel, Drogerie, Freizeit). Beschrifte für jede Kategorie einen Umschlag und notiere den geplanten Monatsbetrag.
- 3
Bargeld abheben
Hebe zu Monatsbeginn die Summe aller Kategorien als Bargeld ab, am besten passend gestückelt, damit du gut wechseln kannst.
- 4
Umschläge befüllen
Stopfe (engl. „stuff") das Geld in die passenden Umschläge. Dieser Moment ist das eigentliche Cash Stuffing, und für viele der schönste Teil.
- 5
Konsequent nutzen & tracken
Nimm den jeweiligen Umschlag zum Einkaufen mit und zahle nur daraus. Trage Ausgaben im Budgetplaner ein, so siehst du jederzeit, wo du stehst.
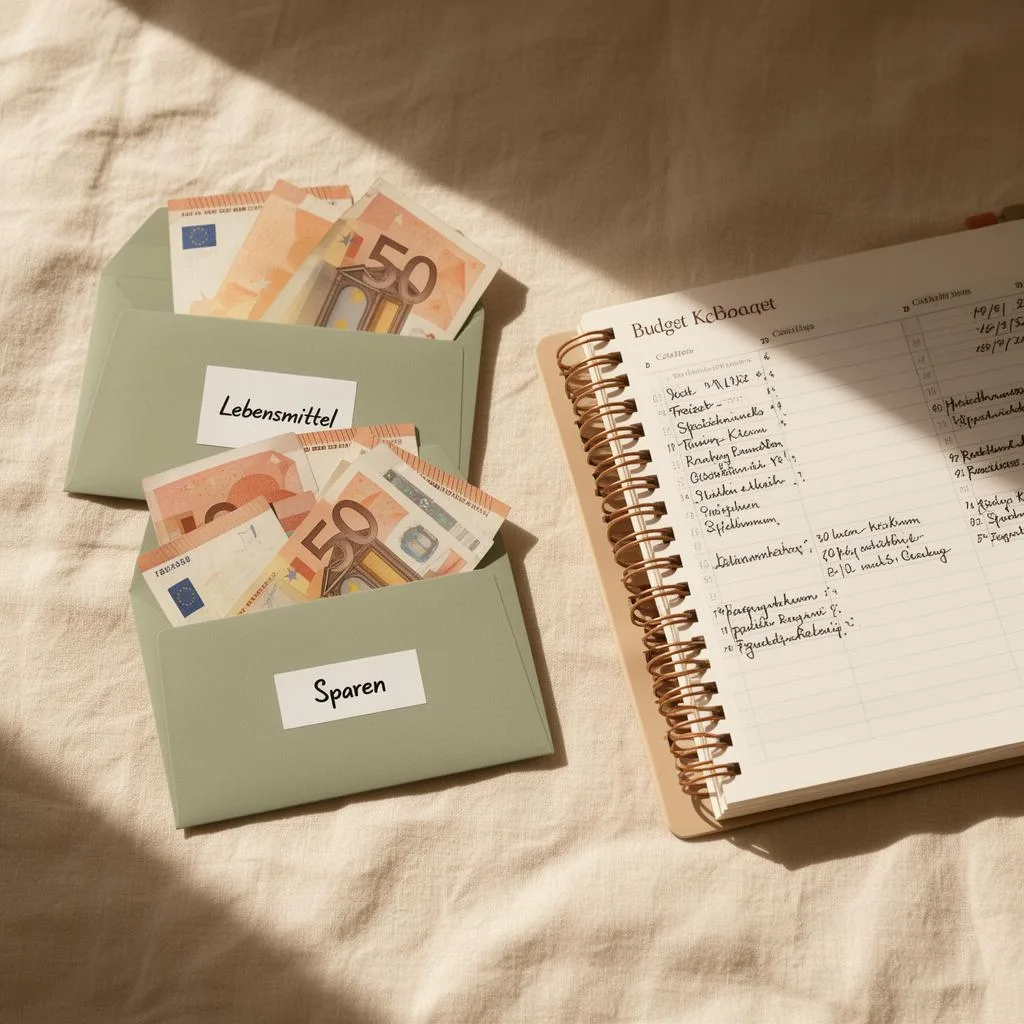
Cash Stuffing heißt: Du hebst dein Budget als Bargeld ab, teilst es auf beschriftete Umschläge auf und zahlst den Monat über nur daraus. Was im Umschlag ist, steht zur Verfügung. Was nicht drin ist, wird nicht ausgegeben.
Die Methode ist über hundert Jahre alt und heißt eigentlich Umschlagmethode. Bekannt wurde sie in den letzten Jahren unter dem englischen Namen, weil junge Menschen ihre Umschläge in sozialen Medien zeigen. Der Kern ist derselbe geblieben, und er funktioniert aus einem einfachen Grund: Bargeld tut beim Ausgeben weh, Karten nicht.
Was ist Cash Stuffing genau?
Cash Stuffing ist die englische Bezeichnung für die Umschlagmethode. Du legst für jede Ausgabenkategorie einen Umschlag an, füllst ihn am Monatsanfang mit Bargeld und zahlst daraus. Ist der Umschlag leer, ist das Budget dieser Kategorie aufgebraucht. Das Wort „stuffing" beschreibt genau diesen Vorgang: das Stopfen des Geldes in die Umschläge.
Der Unterschied zu einem Haushaltsbuch ist der Zeitpunkt. Ein Haushaltsbuch zeigt dir am Monatsende, was passiert ist. Cash Stuffing greift vorher ein, nämlich an der Kasse, wenn du in den Umschlag schaust und siehst, dass noch zwanzig Euro darin sind.
Genau deshalb funktioniert die Methode auch bei Menschen, die schon mehrere Apps ausprobiert haben. Nicht, weil sie besser rechnet, sondern weil sie im richtigen Moment stattfindet.
Für wen lohnt sich Cash Stuffing?
Für alle, die am Monatsende nicht wissen, wohin das Geld verschwunden ist, obwohl sie nichts Großes gekauft haben. Besonders wirksam ist die Methode bei schwankenden Ausgaben wie Lebensmitteln, Drogerie und Freizeit. Weniger geeignet ist sie für Menschen, die fast ausschließlich online kaufen und ungern Bargeld mit sich führen.
Ein ehrlicher Hinweis: Wenn dein Problem darin besteht, dass am Monatsende schlicht zu wenig Geld da ist, löst Cash Stuffing das nicht. Es zeigt dir aber innerhalb von zwei Monaten sehr genau, welche Kategorien die Lücke verursachen, und das ist die Grundlage für jede Veränderung.
Auch mit Schulden ist die Methode sinnvoll. Wer bar zahlt, kann nicht versehentlich den Dispo weiter belasten. Der Umschlag ist dann nicht nur eine Sparhilfe, sondern eine Bremse.
Welche Kategorien brauche ich?
Fünf bis acht Kategorien reichen für den Anfang: Lebensmittel, Drogerie, Freizeit, Restaurant, Kleidung und ein Umschlag für Unvorhergesehenes. Feste Kosten wie Miete, Strom, Versicherungen und Abos bleiben auf dem Konto, sie schwanken nicht und brauchen keine Bremse.
Die Versuchung ist groß, gleich fünfzehn Kategorien anzulegen. Das fühlt sich gründlich an und ist der häufigste Grund für einen Abbruch in der zweiten Woche: Zu viele Umschläge bedeuten zu viele Entscheidungen an jeder Kasse.
Verzichte außerdem auf eine Kategorie namens „Sonstiges". Sie füllt sich innerhalb weniger Tage mit genau den Ausgaben, die du eigentlich beobachten wolltest.
| Kategorie | Gehört in den Umschlag? | Warum |
|---|---|---|
| Lebensmittel | ja | schwankt stark, größter Hebel |
| Drogerie | ja | viele kleine Käufe, schwer zu überblicken |
| Freizeit und Restaurant | ja | hier entsteht der unbemerkte Mehrverbrauch |
| Miete, Strom, Versicherung | nein | fest, läuft vom Konto |
| Abos und Streaming | nein | fest, einmal im Quartal prüfen |
Wie hoch setze ich die Beträge an?
Nimm die Kontoauszüge der letzten drei Monate, rechne je Kategorie den Durchschnitt und schlage zehn Prozent Puffer auf. Erst im zweiten Monat kürzt du dort, wo es sich als realistisch erwiesen hat. Wer sofort ein Drittel weniger ansetzt, ist Mitte des Monats leer und greift wieder zur Karte.
Diese Reihenfolge ist wichtiger, als sie klingt. Der erste Monat dient nicht dem Sparen, sondern dem Messen. Du erfährst zum ersten Mal, was dein Alltag tatsächlich kostet, und diese Zahl ist fast immer eine Überraschung.
Rechne außerdem mit unregelmäßigen Kosten, die trotzdem jedes Jahr kommen: Autoreparatur, Zahnarzt, Geschenke, Versicherungsnachzahlung. Fünfzig Euro im Monat für diesen Topf verhindern, dass ein einziger Vorfall dein ganzes System umwirft.
Wie funktioniert Cash Stuffing bei Online-Käufen?
Lege einen Umschlag „Online" an. Nach jedem Online-Kauf nimmst du den entsprechenden Betrag heraus und bringst ihn zurück auf dein Konto oder in eine Dose. So bleiben Kontostand und Umschläge im Gleichgewicht, obwohl du digital bezahlt hast. Nach zwei bis drei Wochen ist das Routine.
Die Alternative wäre, Online-Ausgaben gar nicht zu erfassen. Dann fehlt genau der Teil, der bei den meisten Haushalten am schnellsten wächst, und das Ergebnis am Monatsende stimmt nicht.
Wer sehr viel online kauft, kombiniert die Methode sinnvollerweise mit einer App oder einer einfachen Tabelle für den digitalen Teil. Das ist kein Widerspruch, sondern die Lösung, die bei den meisten langfristig funktioniert.
Wie halte ich länger als vier Wochen durch?
Mit einem festen wöchentlichen Termin von zwanzig Minuten und der Erlaubnis, in schlechten Wochen nur fünf Minuten zu machen. Die meisten scheitern nicht an der Methode, sondern daran, dass sie keinen festen Zeitpunkt haben, an dem sie ihre Zahlen ansehen. Ohne diesen Termin liegt der Planer nach drei Wochen in der Schublade.
Der zweite Grund für einen Abbruch ist ein leerer Umschlag Mitte des Monats. Das fühlt sich nach Scheitern an, ist aber genau der Moment, für den die Methode gebaut wurde. Erlaubt ist, aus einem anderen Umschlag umzuschichten, solange du es notierst. Nicht erlaubt ist die Karte.
Plane von Anfang an drei Monate ein. Der erste misst, der zweite korrigiert, der dritte zeigt das Ergebnis. Wer nach vier Wochen aufhört, hat nur die Einrichtung getestet.
Was brauche ich zum Start?
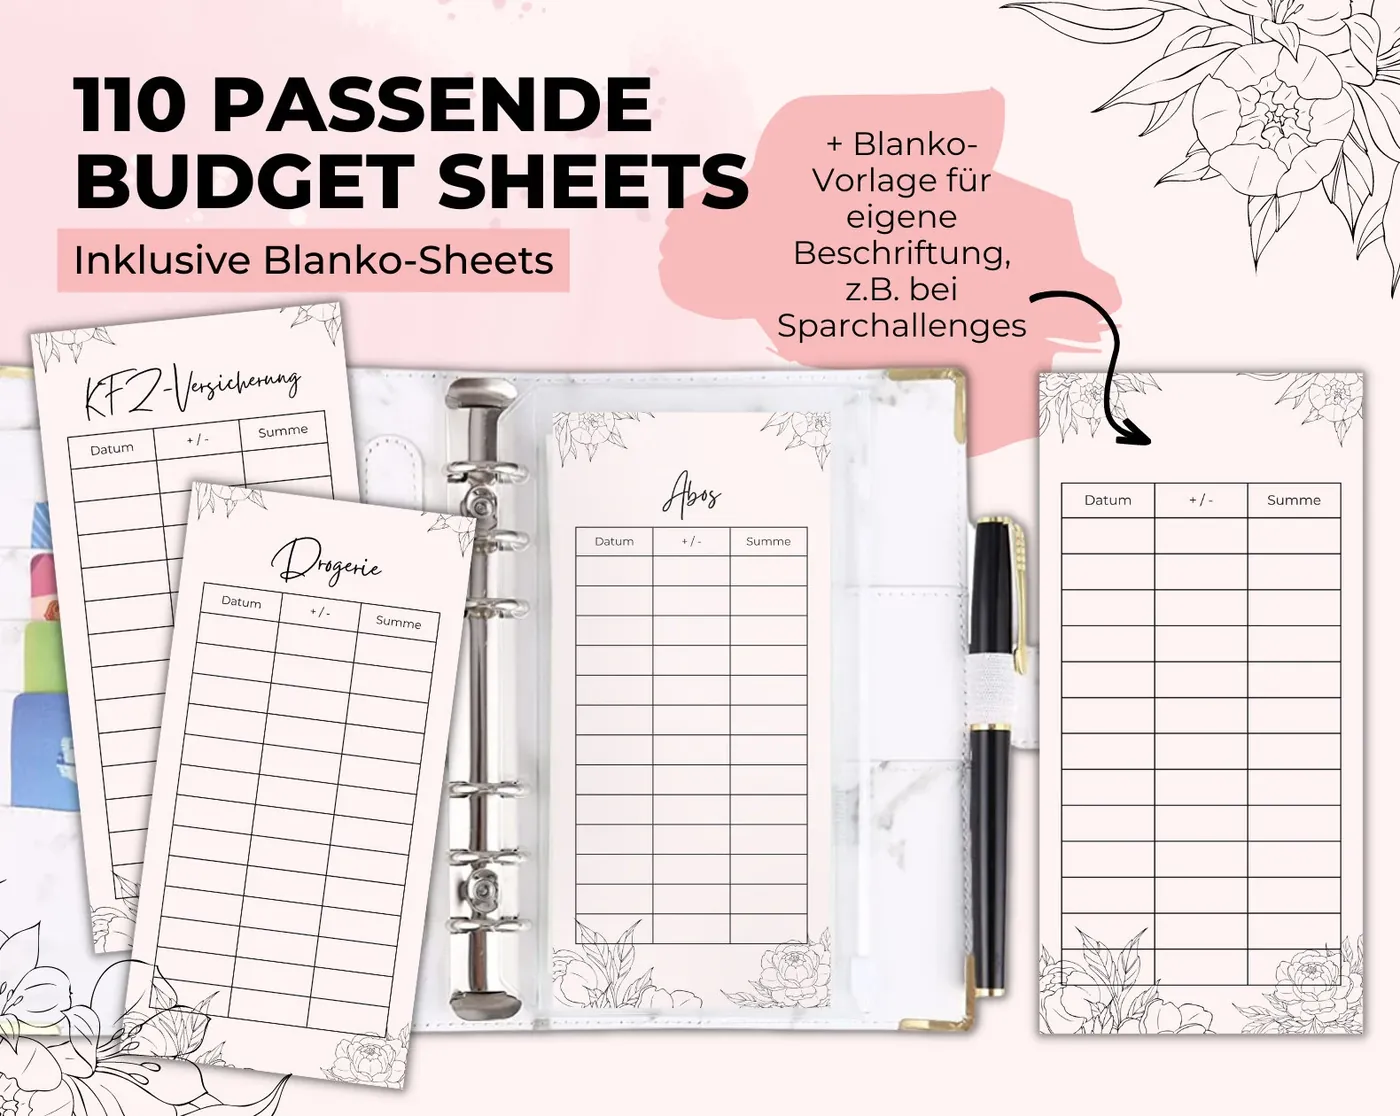
Umschläge, einen Stift und ausgedruckte Vorlagen für die Kategorien und die Ausgaben. Mehr nicht. Ein A6 Binder mit Zipper-Hüllen ist bequemer und hält jahrelang, kostet aber je nach Ausführung fünfzehn bis dreißig Euro. Den solltest du erst kaufen, wenn du einen Monat getestet hast.
Für den Druck reicht ein normaler Tintenstrahldrucker. Papier ab 200 Gramm ist empfehlenswert, dünneres wellt sich, sobald du mit Filzstift ausmalst oder häufig blätterst.
Wer ganz ohne Ausgaben starten will, nimmt Briefumschläge aus dem Schreibtisch und beschriftet sie mit der Hand. Das sieht weniger schön aus und funktioniert genauso gut. Die Vorlagen sind eine Erleichterung, keine Voraussetzung.
Häufige Fragen zum Cash Stuffing
Ist so viel Bargeld zu Hause nicht unsicher?
Es geht um überschaubare Beträge für einen Monat, meist zwischen 300 und 600 Euro. Bewahre sie nicht sichtbar auf und nimm nur mit, was du für den Tag brauchst. Wer sich unwohl fühlt, hebt zweimal im Monat ab. Beachte außerdem, dass Hausratversicherungen Bargeld nur bis zu einer bestimmten Summe abdecken.
Verliere ich durch Bargeld nicht Vorteile wie Cashback oder Punkte?
Ja, ein bis zwei Prozent Rückvergütung entfallen. Dem steht gegenüber, dass die meisten Menschen mit Karte deutlich mehr ausgeben als mit Bargeld. Wer durch Cash Stuffing fünf Prozent seiner variablen Ausgaben einspart, hat deutlich mehr gewonnen als durch jedes Punkteprogramm.
Was mache ich mit dem Geld, das am Monatsende übrig ist?
Entweder du überträgst es in denselben Umschlag des Folgemonats, dann baust du einen Puffer auf, oder du legst es auf dein Sparziel. Beides ist richtig. Falsch wäre nur, es unbemerkt in den Alltag zurückfließen zu lassen, denn dann verschwindet genau der Erfolg, den du erarbeitet hast.
Funktioniert Cash Stuffing auch zu zweit?
Ja, dann liegen die gemeinsamen Umschläge an einem festen Ort, auf den beide Zugriff haben. Wichtig ist, dass beide eintragen. Ein Umschlag, aus dem zwei Menschen Geld nehmen und nur einer notiert, wird zur Fehlerquelle und sorgt für Diskussionen.
Wie lange dauert die Einrichtung?
Etwa eine Stunde: Kontoauszüge durchsehen, Kategorien festlegen, Vorlagen ausdrucken und zuschneiden. Danach kostet die Methode pro Woche rund zwanzig Minuten. Der einmalige Aufwand schreckt manche ab, verteilt sich aber auf viele Monate Nutzung.
Was ist der Unterschied zwischen Cash Stuffing und der Umschlagmethode?
Es ist dasselbe. „Umschlagmethode" ist der deutsche Begriff, „Cash Stuffing" die englische Bezeichnung, die über soziale Medien bekannt wurde. Manche verstehen unter Cash Stuffing zusätzlich das Gestalten und Vorzeigen der Umschläge, also den kreativen Teil.
Bereit zum Start?
Im Shop findest du Budgetplaner und Sparset-Vorlagen für jede Lebenslage.
Geschrieben von
Simone
Gründerin von YourBudgetDesign. Schreibt über Budgetplanung, Sparmethoden und ein entspannteres Verhältnis zu Geld.
Mehr über mich →