Wie du mit Cash und A6-Umschlägen endlich Kontrolle über deine Ausgaben bekommst. Schritt für Schritt mit Vorlage.
Du weißt, wie die Umschlagmethode funktioniert. Trotzdem liegen die Umschläge seit drei Wochen ungenutzt in der Schublade. Das liegt selten am Verstehen und fast immer an den ersten vier Wochen: Welche Kategorien, welche Beträge, und was tust du, wenn ein Umschlag am 18. leer ist? Genau darum geht es hier.
Wenn du zuerst wissen willst, was Cash Stuffing überhaupt ist und woher es kommt, lies den Ratgeber zur Umschlagmethode. Dieser Beitrag setzt danach an und begleitet dich durch den ersten Monat.
Grundlagen nachlesen: Die Umschlagmethode einfach erklärt ↗Wie viele Umschläge brauche ich am Anfang?
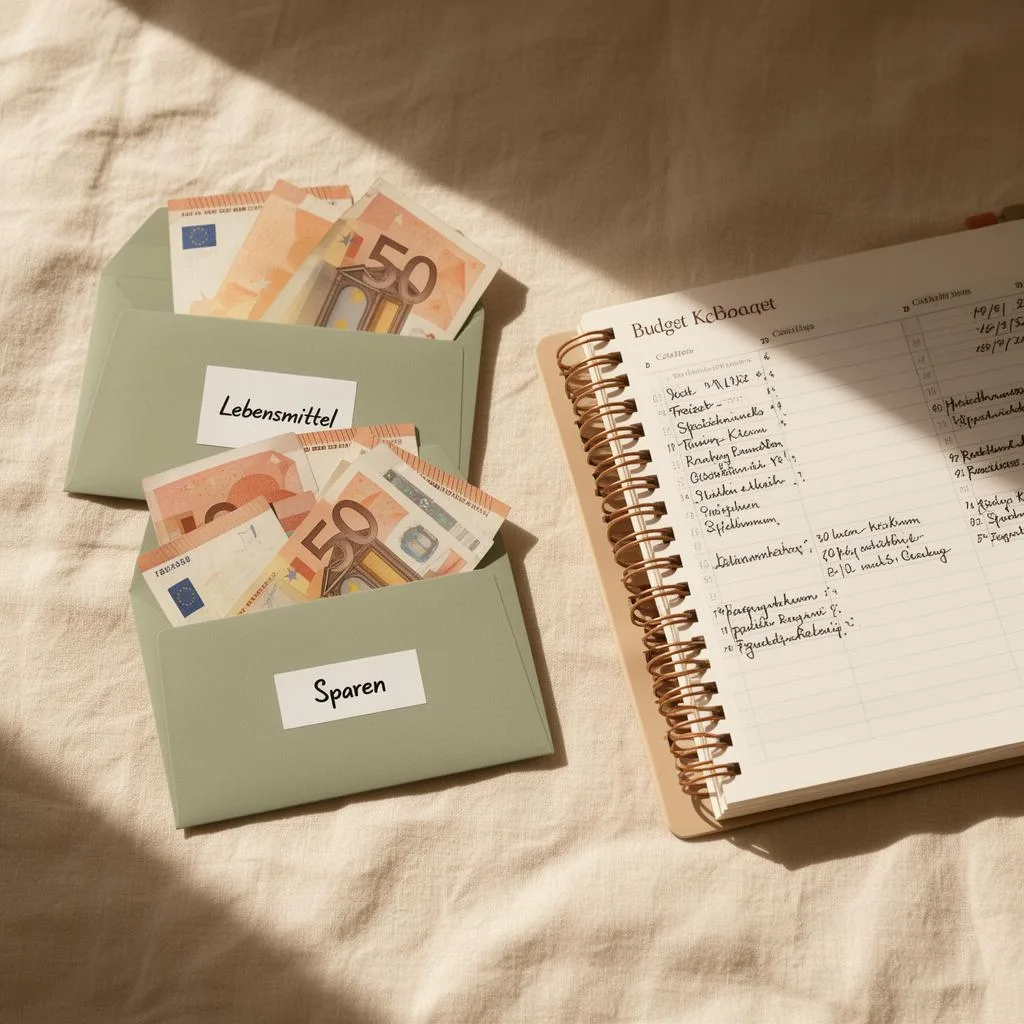
Fünf bis acht. Nimm die Kategorien, in denen du tatsächlich schwankst, meist Lebensmittel, Drogerie, Freizeit, Restaurant und Kleidung. Feste Kosten wie Miete, Strom oder Versicherungen gehören nicht in Umschläge, die laufen weiter vom Konto. Mehr als acht Umschläge führen fast immer dazu, dass du nach zwei Wochen aufgibst.
Der häufigste Anfängerfehler ist eine Kategorie namens „Sonstiges". Sie klingt praktisch und wird innerhalb von zehn Tagen zum Sammelbecken für alles, was du eigentlich beobachten wolltest. Wenn dir eine Ausgabe nicht zuzuordnen ist, gehört sie in die Kategorie, die am ehesten passt, auch wenn es nicht perfekt ist.
Welche Beträge gehören in die Umschläge?
Nimm deine Kontoauszüge der letzten drei Monate und rechne pro Kategorie den Durchschnitt aus. Auf diesen Wert schlägst du zehn Prozent Puffer. Ein Budget, das rechnerisch stimmt, aber deinem Alltag nicht entspricht, hältst du keine vier Wochen durch.
Rechne ehrlich, nicht sportlich. Wer 400 Euro für Lebensmittel ausgibt und sich 250 Euro vornimmt, hat am 20. kein Geld mehr und kauft dann doch mit Karte. Damit ist die Methode gescheitert, nicht weil sie nicht funktioniert, sondern weil das Ziel unrealistisch war. Im zweiten Monat kannst du immer noch kürzen.
| Kategorie | Durchschnitt 3 Monate | Mit 10 % Puffer |
|---|---|---|
| Lebensmittel | 380 € | 420 € |
| Drogerie | 55 € | 60 € |
| Restaurant und Café | 90 € | 100 € |
| Freizeit | 70 € | 80 € |
| Kleidung | 60 € | 65 € |
Diese Zahlen sind ein Beispiel, kein Richtwert. Deine eigenen Werte stehen in deinen Kontoauszügen, und sie sind die einzigen, die zählen.
Schritt für Schritt durch den ersten Monat
- <b>Tag 1:</b> Geld abheben und aufteilen. Ein einziger Gang zur Bank, passend gestückelt. Wer zweimal im Monat abhebt, verliert den Überblick.
- <b>Woche 1:</b> Nur zahlen und eintragen, nichts bewerten. Jede Ausgabe kommt auf das Budget Sheet des Umschlags, mit Datum und Betrag.
- <b>Woche 2:</b> Erster Blick. Welcher Umschlag ist schneller leer als gedacht? Noch nichts ändern, nur merken.
- <b>Woche 3:</b> Die kritische Phase. Hier bricht die Mehrheit ab, weil ein Umschlag leer ist.
- <b>Woche 4:</b> Auswerten. Was ist übrig, was hat gefehlt? Daraus entstehen die Beträge für den nächsten Monat.
Was tun, wenn ein Umschlag leer ist?
Nichts nachlegen, bis der Monat vorbei ist. Genau dieser Moment ist der Sinn der Methode: Du merkst zum ersten Mal körperlich, dass das Geld für diese Kategorie aufgebraucht ist. Wer jetzt zur Karte greift, hebelt den ganzen Effekt aus.
Es gibt eine erlaubte Ausnahme, und es ist wichtig, dass es genau eine gibt: Du darfst aus einem anderen Umschlag umschichten, wenn du es notierst. Fünfzehn Euro von „Freizeit" zu „Lebensmittel" sind kein Scheitern, sondern eine bewusste Entscheidung. Karte zücken und so tun, als wäre nichts, ist etwas anderes.
Der 20.-des-Monats-Test
Schau dir am 20. jedes Monats alle Umschläge an. Sind zwei leer und drei voll, stimmen deine Beträge nicht, nicht dein Verhalten. Verschiebe Geld zwischen den Kategorien, bevor du dir vornimmst, weniger zu essen.
Was mache ich mit Online-Zahlungen?
Lege einen Umschlag „Online" an und nimm nach jedem Online-Kauf den entsprechenden Betrag heraus. Das Geld wandert zurück auf dein Konto oder in eine Spardose. So bleibt dein Kontostand mit deinen Umschlägen im Gleichgewicht, obwohl du digital bezahlt hast.
Das klingt umständlich und ist es in der ersten Woche auch. Nach drei Wochen ist es Routine. Die Alternative wäre, Online-Ausgaben gar nicht zu erfassen, und dann fehlt genau der Teil deiner Ausgaben, der am schnellsten wächst.
Ab wann zeigt sich, ob es funktioniert?
Nach drei vollständigen Monaten. Der erste Monat dient dazu, überhaupt realistische Zahlen zu bekommen. Im zweiten korrigierst du sie. Erst der dritte zeigt, wie viel du tatsächlich sparst. Wer nach vier Wochen aufgibt, hat die Methode nicht getestet, sondern nur die Einrichtung.
Halte nach jedem Monat kurz fest, was übrig geblieben ist. Diese drei Zahlen nebeneinander sind überzeugender als jedes Versprechen, das dir irgendjemand über Cash Stuffing macht.
Die fünf häufigsten Fehler im ersten Monat
Fast alle Probleme, die im ersten Monat auftreten, sind dieselben fünf. Wer sie kennt, umgeht sie.
- <b>Zu viele Kategorien.</b> Fünfzehn Umschläge bedeuten fünfzehn Entscheidungen an jeder Kasse. Nach zehn Tagen zahlst du wieder mit Karte, weil es schneller geht.
- <b>Zu knappe Beträge.</b> Wer sich ein Drittel weniger vornimmt, als er bisher ausgegeben hat, ist am 18. leer und frustriert. Erst messen, dann kürzen.
- <b>Kein Umschlag für Unvorhergesehenes.</b> Die kaputte Waschmaschine sprengt jedes Budget, in dem sie nicht vorgesehen ist. Fünfzig Euro im Monat reichen als Anfang.
- <b>Bargeld in der Geldbörse statt im Umschlag.</b> Sobald alles Bargeld zusammen in der Börse liegt, ist die Trennung dahin. Entweder der Umschlag kommt mit, oder du nimmst vorher gezielt heraus.
- <b>Nicht eintragen.</b> Ohne Notiz weißt du am Monatsende zwar, dass der Umschlag leer ist, aber nicht wofür. Genau diese Information brauchst du für den nächsten Monat.
Der häufigste dieser Fehler ist der erste. Es fühlt sich gründlich an, jede Ausgabenart zu erfassen, und genau daran scheitert die Methode. Fünf Kategorien, die du drei Monate durchhältst, sind mehr wert als fünfzehn, die nach zwei Wochen in der Schublade liegen.
Was kostet der Einstieg?
Zwischen null und etwa dreißig Euro. Umschläge aus Papier tun es für den Anfang, die Vorlagen kannst du selbst ausdrucken. Wer es dauerhaft nutzt, kauft irgendwann einen A6 Binder mit Zipper-Hüllen, der liegt je nach Ausführung zwischen fünfzehn und dreißig Euro und hält jahrelang.
Wichtig ist die Reihenfolge: erst einen Monat mit Papierumschlägen testen, dann entscheiden, ob es zu dir passt. Wer zuerst Binder, Hüllen und Zubehör kauft, hat dreißig Euro ausgegeben, um mit dem Sparen anzufangen, und das ist ein schlechter Start.
Für den Druck reicht ein normaler Tintenstrahldrucker. Papier ab 200 Gramm ist empfehlenswert, dünneres wellt sich, sobald du mit Filzstift ausmalst. Ein Päckchen reicht für viele Monate.
Häufige Fragen zur Umschlagmethode
<b>Muss ich wirklich alles bar zahlen?</b> Nein. Fixkosten wie Miete, Strom und Versicherungen laufen weiter vom Konto. Bar zahlst du nur die Kategorien, in denen du schwankst, und das sind meist vier bis sechs.
<b>Ist so viel Bargeld zu Hause nicht unsicher?</b> Es geht um überschaubare Beträge für einen Monat. Bewahre sie nicht sichtbar auf und nimm nur mit, was du für den Tag brauchst. Wer sich damit unwohl fühlt, hebt zweimal im Monat ab statt einmal.
<b>Was ist mit Rabattaktionen und Großeinkäufen?</b> Wenn du den Vorrat an Lebensmitteln aufstockst, nimm das Geld aus dem Lebensmittel-Umschlag und schreibe dazu, dass es für mehrere Wochen reicht. Sonst sieht es im nächsten Monat aus, als hättest du dich verkalkuliert.
<b>Funktioniert das auch zu zweit?</b> Ja, dann gehören die gemeinsamen Umschläge an einen festen Ort, auf den beide Zugriff haben. Wichtig ist, dass beide eintragen. Ein Umschlag, aus dem zwei Menschen nehmen und nur einer notiert, wird zur Fehlerquelle.
Der Umschlag sagt dir nicht, dass du sparen sollst. Er zeigt dir nur, wie viel noch da ist. Den Rest entscheidest du.Passend dazu: So erstellst du dein Budget in vier Schritten ↗ Ausrechnen: Wie viel musst du monatlich für dein Sparziel zurücklegen? ↗
Geschrieben von
Simone
Gründerin von YourBudgetDesign. Schreibt über Budgetplanung, Sparmethoden und ein entspannteres Verhältnis zu Geld.