Kurz erklärt
Du teilst den Betrag, der dir noch fehlt, durch die Monate bis zu deinem Zieldatum. Das Ergebnis ist deine monatliche Sparrate. Umgekehrt geht es auch: Gib an, wie viel du im Monat sparen kannst, und der Rechner zeigt dir, wann du dein Ziel erreichst.
So funktioniert der Sparziel-Rechner
Wähle zuerst, wofür du sparst, und trag dein Sparziel ein. Hast du schon etwas zurückgelegt, zählt der Rechner das mit. Danach entscheidest du, was du wissen möchtest:
- Rate bis Zieldatum: Du kennst den Monat, in dem das Geld da sein soll, zum Beispiel den Urlaub im Juli. Der Rechner zeigt dir, wie viel du dafür jeden Monat, jede Woche und jeden Tag sparen musst.
- Dauer mit meiner Rate: Du weißt, wie viel du im Monat übrig hast. Der Rechner zeigt dir, wann du dein Ziel erreichst.
Sparplan erstellen: in 4 Schritten zum Ziel
- Ziel festlegen. Je konkreter, desto motivierender: „1.200 € für den Sommerurlaub im Juli“ statt „mehr sparen“.
- Sparrate berechnen. Mit dem Rechner oben weißt du in Sekunden, welcher Betrag im Monat nötig ist.
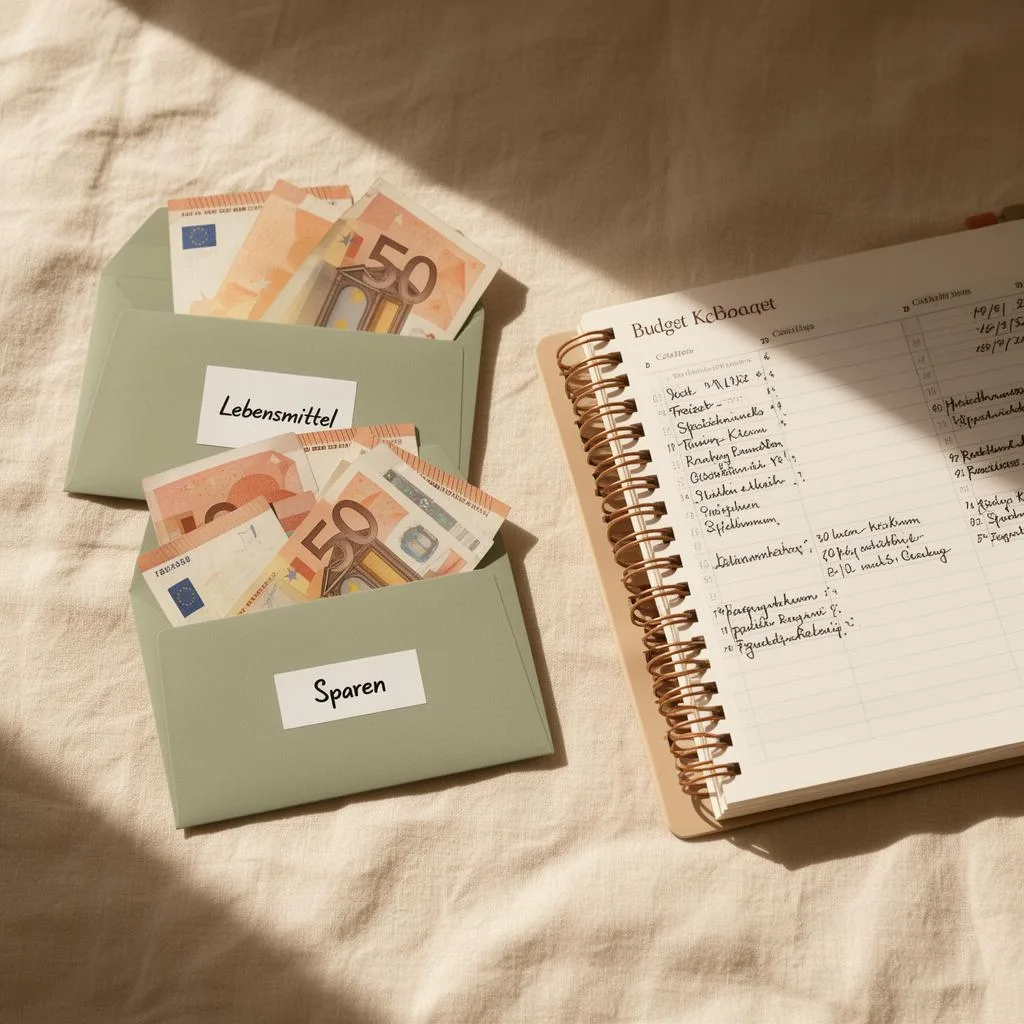
- Sparrate zuerst zurücklegen. Leg den Betrag direkt nach dem Gehaltseingang in einen eigenen Umschlag oder auf ein eigenes Konto, bevor der Rest verteilt wird.
- Fortschritt sichtbar machen. Ein Budget Sheet oder eine Sparchallenge zum Ausmalen zeigt dir jede Woche, wie nah du dem Ziel schon bist.
Beispiele: So viel musst du monatlich sparen
| Sparziel | Betrag | Zeitraum | Pro Monat | Pro Woche |
|---|---|---|---|---|
| Notgroschen | 3.000 € | 24 Monate | 125 € | 28,85 € |
| Sommerurlaub | 1.200 € | 10 Monate | 120 € | 27,69 € |
| Weihnachten | 600 € | 12 Monate | 50 € | 11,54 € |
| Neues Handy | 900 € | 9 Monate | 100 € | 23,08 € |
Tipps, damit du dein Sparziel wirklich erreichst
Kleine Beträge zählen
23 € pro Woche klingen machbarer als 100 € im Monat, obwohl es fast dasselbe ist. Denk in Wochen, wenn dir große Beträge Angst machen.
Puffer einplanen
Setz dein Zieldatum einen Monat früher an, als du das Geld brauchst. So bringt dich eine unerwartete Ausgabe nicht aus dem Plan.
Reste vom Monatsende sparen
Bleibt am Monatsende in einem Umschlag Geld übrig, wandert es direkt zu deinem Sparziel. Das beschleunigt dein Ziel oft um Wochen.
Tipp: Für den Notgroschen empfehlen viele Ratgeber ein bis drei Monatsausgaben. Er sollte schnell verfügbar sein, zum Beispiel auf einem Tagesgeldkonto.