Kurz erklärt
Du zahlst auf alle Schulden weiter die Mindestrate und legst einen festen Extra-Betrag obendrauf. Bei der Schneeballmethode geht das Extra an die kleinste Schuld, bei der Lawinenmethode an die teuerste. Ist eine Schuld getilgt, wandert ihre Rate zur nächsten. So wird die Tilgung Monat für Monat schneller.
So funktioniert der Schuldenfrei-Rechner
Trag jede Schuld mit dem offenen Betrag, dem Zinssatz pro Jahr und deiner monatlichen Rate ein. Den Zinssatz findest du im Kontoauszug, im Kreditvertrag oder in der App deiner Bank. Beim Ratenkauf mit 0 % Finanzierung trägst du 0 ein. Danach gibst du an, wie viel du jeden Monat zusätzlich tilgen kannst.
Der Rechner spielt beide Methoden Monat für Monat durch: Zinsen kommen dazu, die Raten gehen ab, und sobald eine Schuld getilgt ist, fließt ihre Rate in die nächste. So siehst du, wann du schuldenfrei bist und welche Reihenfolge weniger Zinsen kostet.
Schneeballmethode und Lawinenmethode im Vergleich
| Schneeballmethode | Lawinenmethode | |
|---|---|---|
| Extra-Geld geht an | die kleinste Schuld | die Schuld mit dem höchsten Zinssatz |
| Vorteil | schnelle Erfolge, hohe Motivation | meist die geringsten Zinskosten |
| Nachteil | oft etwas mehr Zinsen | erste Schuld verschwindet unter Umständen später |
| Passt zu dir, wenn | du schnell Fortschritt sehen willst | du nüchtern das Maximum sparen willst |
Schulden abbauen: 5 Schritte
- Alle Schulden auflisten. Auch kleine Beträge, Dispo und Ratenkäufe gehören dazu.
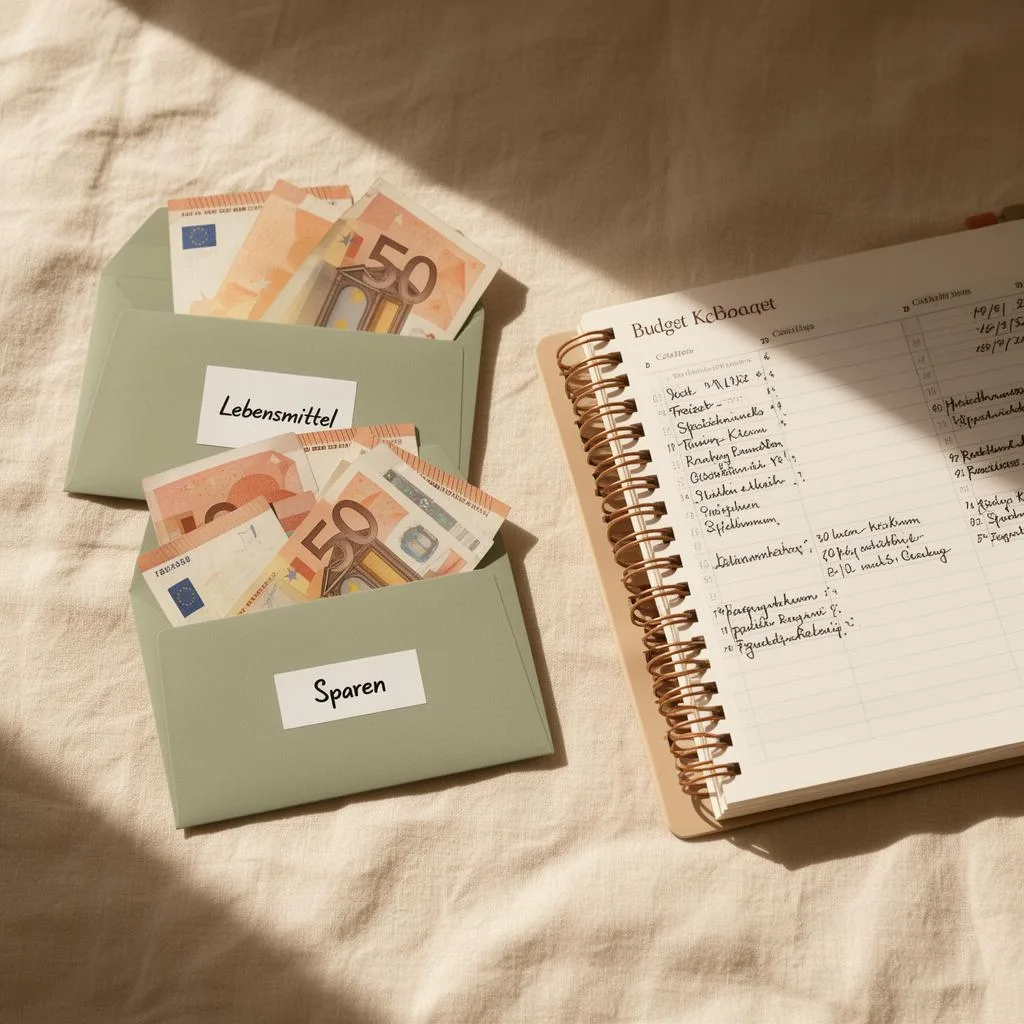
- Keine neuen Schulden machen. Mit der Umschlagmethode zahlst du variable Ausgaben bar und merkst sofort, wenn ein Budget leer ist.
- Extra-Betrag festlegen. Mit einem Budget siehst du, wie viel du jeden Monat zusätzlich tilgen kannst, selbst 50 € machen einen spürbaren Unterschied.
- Methode wählen und dranbleiben. Der Rechner oben zeigt dir, welche Reihenfolge zu deinen Zahlen passt.
- Einen kleinen Notgroschen aufbauen. Schon einige hundert Euro verhindern, dass eine kaputte Waschmaschine neue Schulden auslöst.
Wichtig: Wenn deine Raten schon jetzt nicht mehr zu deinem Einkommen passen, hol dir früh Unterstützung. Kostenlose Schuldnerberatung bieten zum Beispiel Verbraucherzentralen, Caritas, Diakonie und viele Kommunen an.